

 Von

AHV
IV
Selbstbehalt bei Hörgeräten sinkt im neuen Jahr
12.11.2026
Abonnieren Sie jetzt Penso und bleiben Sie auf dem Laufenden.
Mit 6 Printausgaben pro Jahr und dem vollen Zugriff auf alle Artikel auf penso.ch sind Sie stets gut informiert.
Die AHV/IV-Renten werden per 1. Januar 2027 um knapp 1.6% erhöht. Die damit verbundenen Grenzwerte werden angepasst. Auch die Beiträge für Nichterwerbstätige und der Betrag, ab dem die sinkende Beitragsskala für Selbständigerwerbende greift, steigen entsprechend an. Per 1. Juli 2027 wird das Erwerbsersatzgesetz (EOG) aktualisiert.
Der höchstversicherte Jahresverdienst der Unfall- und damit auch der Arbeitslosenversicherung wird gemäss Auskunft des Bundesamts für Gesundheit für 2027 auf 148200 Franken belassen. Auch der Beitragssatz für die Arbeitslosenversicherung bleibt für diese Löhne auf 2.2% (je 1.1% für Arbeitgeber und Arbeitnehmende) gleich.
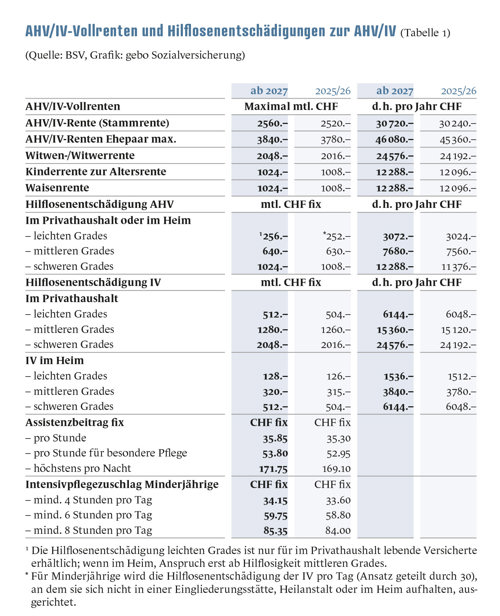
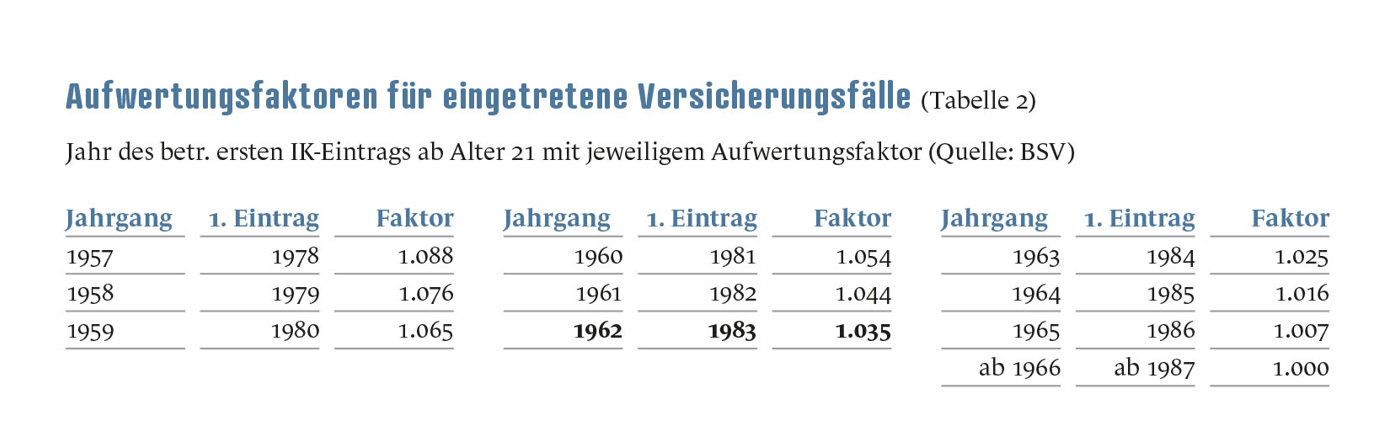
Per 1. Januar 2027 werden die AHV/IV-Renten gemäss Beschluss des Bundesrats um 1.59% erhöht. Massgebend ist der Mischindex; d.h. halber Lohn- und halber Preisindex. Die monatliche maximale Vollrente beträgt nun 2560 Franken (bisher 2520). Die weiteren Ansätze finden sich in Tabelle 1. Die Aufwertungsfaktoren für Versicherte, die 2027 neu eine AHV/IV-Rente beziehen, finden sich in Tabelle 2 – oder wie auch viele weitere aktualisierte Werte im Jahrbuch der Sozialversicherungen 2027 (JBSV).
Im Jahr 2027 erreichen die Männer mit Jahrgang 1962 das Referenzalter von 65 Jahren. Die Frauen des Jahrgangs 1962 erreichten bzw. erreichen das Referenzalter mit 64 ½ Jahren (zwischen August 2026 und Juli 2027). Frauen mit dem Jahrgang 1963 erreichen das Referenzalter mit 64 ¾ Jahren (zwischen November 2027 und Oktober 2028).
Frauen der Jahrgänge 1961 bis und mit 1969 können die Renten ab Alter 62 vorbeziehen (d.h. 1–36 Monate vor Erreichen des Referenzalters). Die Kürzungssätze variieren je nach Vorbezugsdauer und massgebendem durchschnittlichem Jahreseinkommen (für Vorbezüge ab 2027):
Eine spätere Änderung des massgebenden durchschnittlichen Jahreseinkommens hat keinen Einfluss auf den Kürzungssatz. Die drei Abstufungen der Rentenzuschläge für Frauen, die nicht von einem Rentenvorbezug Gebrauch gemacht haben, richten sich ab 2027 nach den vorerwähnten Jahreseinkommen.
Die Vorbezugskürzungssätze und die Aufschubzuschläge für andere Versicherte sollte der Bundesrat 2027 an die Lebenserwartung anpassen. Diesbezüglich sind bis zur Publikation keine Informationen eingegangen.
Nicht nur die AHV/IV-Renten werden erhöht, sondern auch die diesbezügliche Hilflosenentschädigung, ggf. mit Assistenzbeitrag bzw. Intensivpflegezuschlag für Minderjährige. Die betreffenden Ansätze finden sich in Tabelle 1 unten.
Für Arbeitnehmende sind unverändert AHV/IV/EO-Beiträge von 10.6% geschuldet; je zur Hälfte von Arbeitgeber und Arbeitnehmenden.
Selbständigerwerbende mit einem Reineinkommen aus selbständiger Erwerbstätigkeit ab 61500 Franken (bisher 60500) entrichten 10.0%. Für tiefere Reineinkommen greift die sinkende Beitragsskala. Der Mindestbeitrag beläuft sich auf 541 Franken (530) und gilt für Reineinkommen zwischen 2500 und 10300 Franken (10100).
Nichterwerbstätige: Der Mindestbeitrag wird von 530 auf neu 541 Franken pro Jahr erhöht. Er wird von Personen mit einem Vermögen inklusive kapitalisierten Ersatzeinkommens von unter 360000 Franken (350000) geschuldet. Damit nicht erwerbstätige Ehegatten ab 2027 beitragsfrei mitversichert sind, sind neu Beiträge von 1082 Franken (1060) erforderlich.
Mit höherem massgebendem Vermögen steigen die Nichterwerbstätigenbeiträge. Ab einem solchen von 9.16 Mio. Franken (8.95) ist der Maximalbeitrag von 27050 Franken (26500) geschuldet; dies gegebenenfalls von beiden nichterwerbstätigen Ehegatten.
Die AHV-Rentenerhöhung wirkt sich auch auf den Grundbetrag für
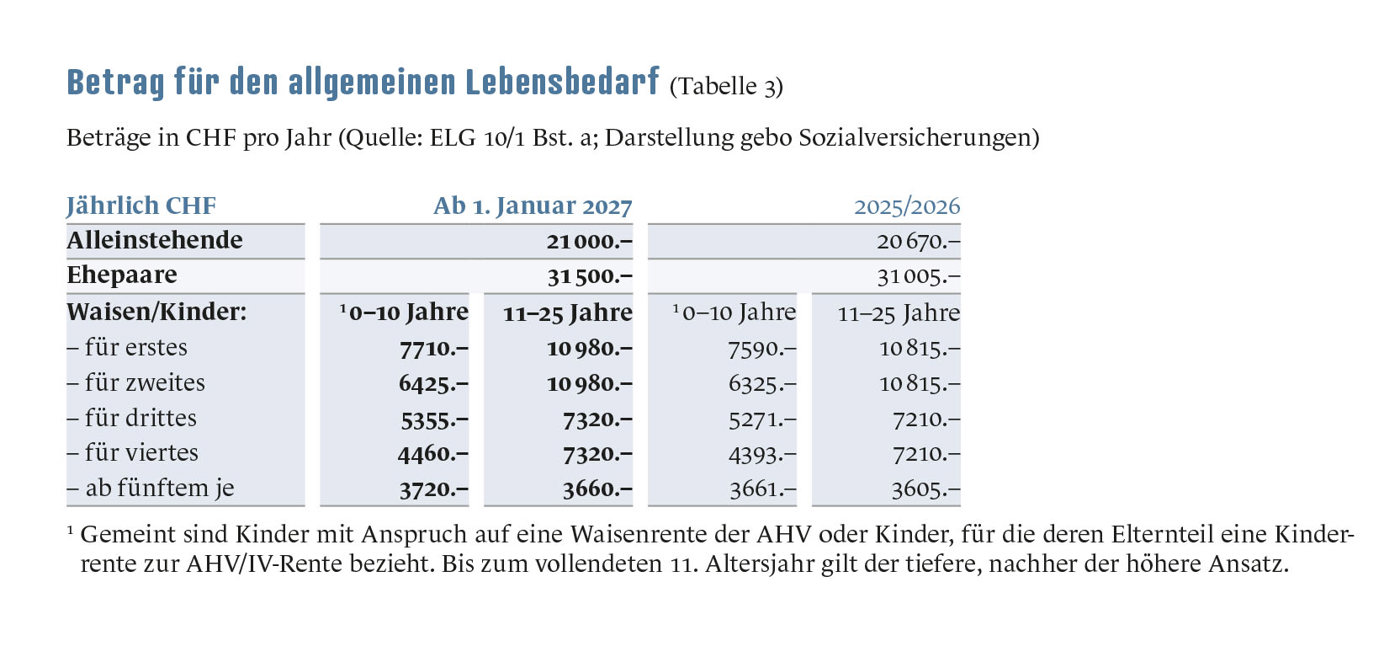
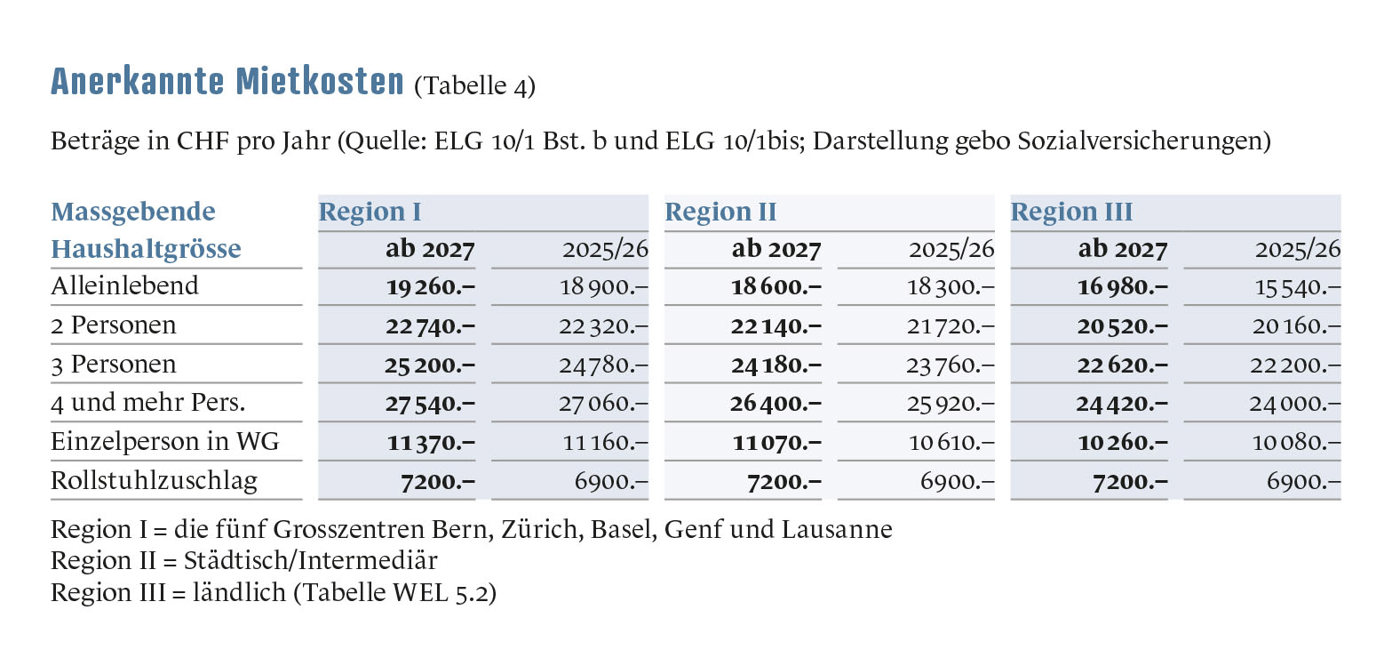
den Lebensbedarf in den Ergänzungsleistungen (EL) zur AHV/IV und die Überbrückungsleistungen (ÜL) für ausgesteuerte ältere Arbeitslose aus (Tabelle 3). Gleichzeitig hat der Bundesrat die Ansätze für die maximal anrechenbaren Mietkosten angepasst (+1.4%; Tabelle 4). Diesmal wurde auf eine Umteilung von Orten der Region II (städtisch) zu Region III (ländlich) und umgekehrt verzichtet.
Der Höchstbetrag für Überbrückungsleistungen für ältere ausgesteuerte Arbeitslose beläuft sich pro 2027 für Alleinstehende auf 47250 Franken (46508). Für Ehepaare und Personen, die mit Kindern – bis zum 18. Altersjahr, wenn in Ausbildung bis maximal zum Abschluss des 25. Altersjahres – im gleichen Haushalt leben, beträgt er 70875 Franken (69762).
Auch auf die Sozialhilfe hat die Erhöhung der AHV/IV-Renten Auswirkungen. Der in den SKOS-Richtlinien empfohlene Betrag für den Grundbedarf der Lebenshaltungskosten ist «indexiert». Spätestens ein Jahr nach Erhöhung der AHV/IV-Renten (d.h. auf 2028) muss dieser entsprechend erhöht werden.
GBL für einen Einpersonenhaushalt: neu CHF 1078 (1061)
GBL für einen Zweipersonenhaushalt: neu CHF 1650 (1624)
GBL für einen Vierpersonenhaushalt: neu CHF 2307 (2271)
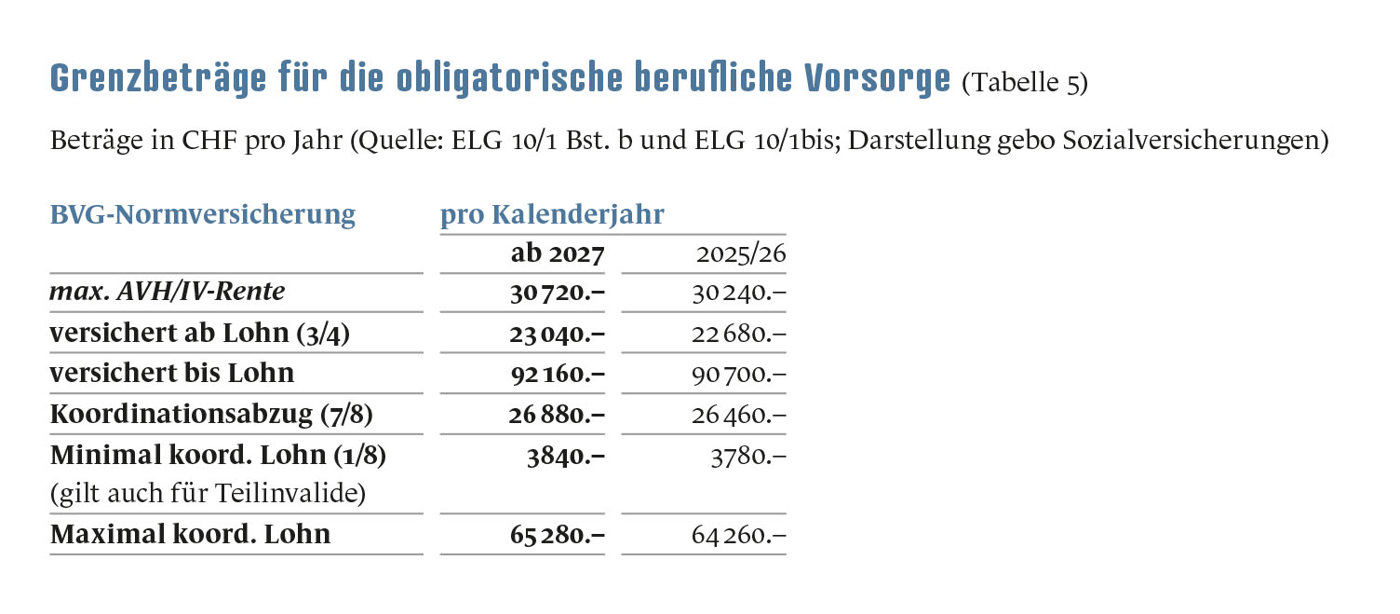
Mit der Erhöhung der AHV/IV-Renten verändern sich auch die Grenzbeträge der obligatorischen beruflichen Vorsorge, (vgl. Tabelle 5).
Im Fall der Zahlungsunfähigkeit (Konkurs) einer Vorsorgeeinrichtung steht der Sicherheitsfonds BVG neu für die Leistungen aus versicherten Jahreslöhnen bis 138240 Franken (136080) ein.
Beiträge an den Sicherheitsfonds: Der Beitragssatz für Zuschüsse aufgrund ungünstiger Altersstruktur beträgt 2027 unverändert 0.11%; jener für Insolvenzen und andere Leistungen wiederum 0.002%.
Der Mindestzinssatz für das Altersguthaben der Aktivversicherten beträgt neu 2.0% (1.25%).
Teuerungsanpassung der Invaliden- und Hinterlassenenrenten der obligatorischen 2. Säule (BVG-Normversicherung): Erstmals der Teuerung anzupassen sind solche Invaliden- und Hinterlassenenrenten, die im Jahr 2023 erstmals ausgerichtet wurden. Sie werden um 2.1% erhöht. Auch die in den beiden Vorjahren so entstandenen IV/HV-Renten werden angehoben:
Für Altersrenten sowie Invaliden- und Hinterlassenenrenten aus umhüllender Vorsorge ist kein periodischer Teuerungsausgleich vorgeschrieben. Der Stiftungsrat der Vorsorgeeinrichtung hat jedes Jahr darüber zu entscheiden, ob und in welchem Ausmass die PK-Renten der Teuerung angepasst werden (Art. 36 Abs. 2 BVG). Die Vorsorgeeinrichtung hat diese Beschlüsse in ihrer Jahresrechnung oder in ihrem Jahresbericht zu erläutern.
Erwerbstätige dürfen ihre Beiträge für die gebundene Vorsorge vom steuerbaren Einkommen abziehen, dies allerdings nicht in unbeschränktem Umfang.
Guthaben der Säule 3a können frühestens fünf Jahre vor Erreichen des Referenzalters bezogen werden. Wer vorher verstirbt, hinterlässt das Säule-3a-Guthaben als Erbe. Es gilt eine separate «Begünstigtenordnung» (Art. 2 BVV3). Sie regelt die Reihenfolge der möglichen «Erben».
Ab dem 1. Juni 2027 gibt es da mehr Flexibilität. So wird in der «ersten Gruppe» der Begünstigten nicht nur der überlebende Ehegatte bezugsberechtigt. Auch erwachsene Kinder, in erheblichem Mass von der verstorbenen Person unterstützte Personen, der Konkubinatspartner bzw. die Konkubinatspartnerin (5-Jahr-Regel) oder der andere Elternteil gemeinsamer unterhaltspflichtiger Kinder können vom Vorsorgenehmer bzw. von der Vorsorgenehmerin dort eingetragen werden. Die Ansprüche der genannten Personen sind näher zu bezeichnen (Name, Betrag – und falls mehrere Begünstigte, deren Reihenfolge). Der Anteil einer genannten Person darf nicht weniger als 10 Prozent des Vorsorgekapitals ausmachen.
Die EO wurde ursprünglich eingeführt, um den Verdienstausfall der wehrpflichtigen Soldaten zu entschädigen. Heute deckt sie auch Einkommensverluste im Zusammenhang mit Elternschaft ab, dies aber ohne Zulage für Betreuungskosten und auch ohne Betriebszulage für Selbständigerwerbende.
Ab 1. Juli 2027 haben alle Personen, die einen über
die EO entschädigten Urlaub beziehen, Anspruch auf
die Betriebszulage für Selbständigerwerbende und auf
die Zulage für Betreuungskosten; somit neu auch Mütter, Väter, die Ehefrau der Mutter, Adoptiveltern sowie
Eltern, die ihre Erwerbstätigkeit unterbrechen müssen, um ein gesundheitlich schwer beeinträchtigtes Kind zu betreuen.
Für Dienstleistende wird ab 1. Juli 2027 die Kinderzulage der EO aufgehoben. Ihre Funktion wird durch die Kinder-/Ausbildungszulagen (FamZG/FLG) erfüllt. In der Folge wird die Grundentschädigung neu «Dienstentschädigung» genannt (80% des letztversicherten Lohns, maximal 220 Franken pro Tag). Allfällige Zulagen für Betreuungskosten und/oder Betriebszulagen für Selbständigerwerbende werden zusätzlich vergütet.
Ab Juli 2027 gibt es auch Verbesserungen in der Mutterschaftsentschädigung (MSE) betreffend Spitalaufenthalt sowie in der EAE (Verlängerung durch Spitalaufenthalt des Neugeborenen bzw. der Mutter).
Über diese EO-Reform wird im Penso zu gegebener Zeit ausführlich informiert.
Anspruch auf Familienzulagen (ausserhalb der Landwirtschaft) haben alle Arbeitnehmenden und Selbständigerwerbenden ab einem Erwerbseinkommen von 7680 Franken (7560) pro Jahr bzw. 640 Franken (630) pro Monat. Auch in der AHV erfasste Nichterwerbstätige mit einem steuerbaren Jahreseinkommen bis 46080 Franken (45360) sind bezugsberechtigt. Die Mindestansätze für die Kinder- und Ausbildungszulagen bleiben unverändert auf monatlich 215/268 Franken.
Betriebe, welche die Anspruchsvoraussetzungen erfüllen, können Kurzarbeitsentschädigung geltend machen; dies während längstens zwölf Monaten ab Beginn der zweijährigen Rahmenfrist.
Der Bundesrat hat (sofern die entsprechenden Anspruchsvoraussetzungen erfüllt sind) die maximale Bezugsdauer für Kurzarbeitsentschädigung erweitert, dies vom 1. August 2026 bis 31. Januar 2027 auf 24 Monate. Ende 2026 wird der Bundesrat die Lage neu beurteilen.
Derweilen ist je ein Karenztag zulasten des Arbeitgebers zu übernehmen. Es ist davon auszugehen, dass ab 2028 auf die Regelung von vor der Covid-19-Pandemie mit drei Karenztagen je Monat zurückgekehrt wird (Vernehmlassung zur Verordnungsänderung im Frühling 2027).
Die Schweiz hat aktuell mit 53 Staaten ein Sozialversicherungsabkommen. Inhaltlich regeln diese Abkommen meist nur die AHV und die IV (Ausnahme: EU/EFTA für sämtliche Versicherungszweige sowie UK mit ausgewählten Sozialversicherungszweigen).
Mit folgenden Staaten sind neue Abkommen geplant:
Dann können Sie sich einloggen und haben vollen Zugriff auf sämtliche Inhalte.
Falls nicht, bestellen Sie Ihr Abo und erhalten Sie Zugang zu allen Artikeln auf der Webplattform, aktuelle Informationen via Newsletter sowie jährlich 6 gedruckte Zeitschriften.


Änderungen in den Sozialversicherungen auf 2027